

- Главная
- Компания
- Пресс-центр
- Как защитить бизнес от рисков в условиях высокой неопределенности на рынке
Как защитить бизнес от рисков в условиях высокой неопределенности на рынке
Рассказывает генеральный директор страховой компании «Герса» Д.В. Яковлева
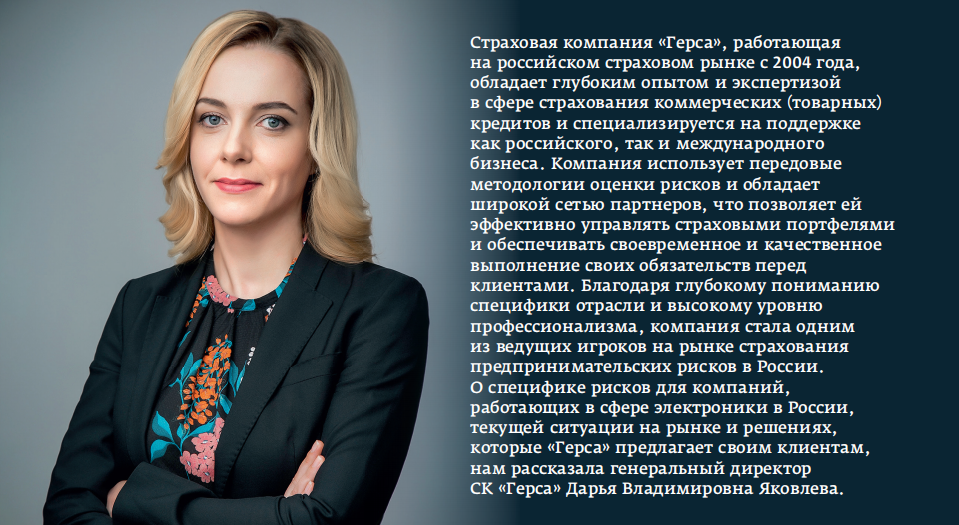
Страховая компания «Герса», работающая на российском страховом рынке с 2004 года, обладает глубоким опытом и экспертизой в сфере страхования коммерческих (товарных) кредитов и специализируется на поддержке как российского, так и международного бизнеса. Компания использует передовые методологии оценки рисков и обладает широкой сетью партнеров, что позволяет ей эффективно управлять страховыми портфелями и обеспечивать своевременное и качественное выполнение своих обязательств перед клиентами. Благодаря глубокому пониманию специфики отрасли и высокому уровню профессионализма, компания стала одним из ведущих игроков на рынке страхования предпринимательских рисков в России. О специфике рисков для компаний, работающих в сфере электроники в России, текущей ситуации на рынке и решениях, которые «Герса» предлагает своим клиентам, нам рассказала генеральный директор СК «Герса» Дарья Владимировна Яковлева.
Компании, работающие сегодня на российском рынке, стремятся развивать новые направления своего бизнеса, искать новых партнеров. Но даже проверенные партнеры могут стать неплатежеспособными, а выстроенная на предприятии система управления рисками не всегда может спрогнозировать потенциальные потери. Дарья Владимировна, какие риски существуют сегодня для компаний, работающих в сфере электроники?
Я бы выделила два ключевых риска, которые актуальны сегодня. Во-первых, это риск банкротства покупателей либо неплатежей со стороны покупателей при предоставлении им отсрочки платежа за поставляемый товар, поскольку в сфере электроники все покупатели требуют достаточно длительную отсрочку – порядка 90–120 дней. Во-вторых, риск банкротства поставщика или риск невозврата аванса при осуществлении предоплаты.
Рынок электроники, традиционно чувствительный к экономическим циклам, продолжает находиться под существенным давлением, связанным с текущей напряженной геополитической и экономической ситуацией. В условия протяженной и жесткой денежно-кредитной политики, возможности привлечения заемного финансирования участниками рынка сильно ограничены. Спрос со стороны потребителей и корпоративного сегмента находится под давлением, что приводит к снижению рынка в денежном и натуральном выражении.
Ситуация усугубляется высокой стоимостью обслуживания долга на фоне невысокой операционной маржинальности игроков, существенным ростом цен на комплектующие и сохраняющимися логистическими сложностями, связанными с санкционными ограничениями. Помимо этого, планирующиеся регуляторные изменения, связанные с введением технологического сбора на электронику, также могут привести к увеличению финансовой нагрузки на импортеров и производителей.
Как вы оцениваете риски для своих клиентов?
При оценке рисков мы используем два типа информации – публичную и эксклюзивную. Что касается публичной информации, то это данные, раскрываемые публичными компаниями, базы данных ФНС, кредитно-информационные агентства, базы данных по арбитражам и банкротствам и ряд других открытых источников. Если говорить о закрытых источниках, то это данные о платежной дисциплине контрагентов, например, из наших внутренних источников, информация об урегулировании просроченной задолженности и взыскании долгов, информация с личных встреч с контрагентами и внутренняя информация страхового рынка.
В связи с неустойчивой ситуацией на рынке подход к оценке рисков компаний из сектора электроники, сейчас более регулярный и тщательный. На особом контроле находятся компании с повышенной долговой нагрузкой, компании малого и среднего бизнеса, а также компании из розничного сегмента, где спад продаж особенно ощутим, в том числе и из-за активного перетока объемов продаж на маркетплейсы.
Как можно снизить потенциальные убытки для компании?
Один из путей – использовать страхование дебиторской задолженности, в рамках которого страховая компания оценивает портфель дебиторов страхователя и предоставляет экспертное мнение о качестве данного портфеля. Например, отказавшись от отгрузок товаров с отсрочкой платежа компаниям, на которые страховая компания отказала в установлении кредитных лимитов, можно избежать существенных убытков в будущем. Мы рекомендуем также приостанавливать сотрудничество с контрагентами, лимиты на которых при заключении договора страхования были установлены, но в рамках периода страхования были отозваны страховщиком.
Какие решения в сфере страхования вы предлагаете компаниям, работающим на рынке электроники?
Эффективный инструмент – страхование торговых кредитов, то есть страхование поставок с отсрочкой платежа. Мы предлагаем следующие параметры этого продукта:
- страхователем выступает юридическое лицо, резидент РФ, осуществляющее поставку товаров и услуг на условиях отсрочки платежа;
- дебиторами являются юридические лица, резиденты РФ или стран ЕАЭС, у которых имеются непогашенные обязательства перед страхователем;
- валюта страхования – российский рубль;
- срок отсрочки от поставщика – не более 360 дней с учетом периода уведомления;
- период ожидания – от 180 дней;
- размер страхового возмещения – до 90% от суммы убытка.
В рамках данного вида страхования СК «Герса» покрывает два типа рисков: банкротство дебиторов и длительный неплатеж – более 180 дней.
Еще одно решение – страхование авансовых платежей. Основные параметры схожи со страхованием поставок с отсрочкой платежа, но страхователем выступает юридическое лицо, осуществляющее закупку товаров и услуг на условиях предоплаты. Валюта страхования, период ожидания, размер страхового возмещения – идентичны страхованию торговых кредитов. Страхуемые риски: невозврат аванса либо невыполнение условий поставки и банкротство контрагента.
Для сферы электроники в чем может быть преимущество страхования по сравнению с другими финансовыми инструментами?
По сравнению с банковскими гарантиями при страховании мы предлагаем низкую ставку (она может быть в 10–20 раз дешевле документарных инструментов и позволяет легко переложить затраты). Кроме того, мы обеспечиваем гарантию покрытия убытков, предлагаем профессиональную оценку и мониторинг кредитных рисков с учетом уникальной информации и самостоятельное управление портфелем контрагентов.
Страхование может выступать дополнительным кредитным ресурсом в работе с контрагентами. Для наших клиентов мы предлагаем портфельное решение, которое требует минимум формальностей без необходимости тратить время и ресурсы на сложную процедуру определения кредитных лимитов. Наши решения также содействуют улучшению финансовых условий у кредитных организаций и позволяют клиентам увеличить выручку и/или маржу.
Почему сегодня очень мало предприятий в России прибегает к страхованию дебиторской задолженности. Какие факторы, на ваш взгляд, препятствуют более активному использованию этого финансового инструмента?
Действительно сегодня всего порядка 3% российских компаний используют страхование дебиторской задолженности, и ключевой барьер здесь – недостаточная осведомленность рынка. Большинство участников до сих пор не имеют полного представления о механизме работы продукта, его преимуществах и возможностях включения в финансовую стратегию компании.
Но постепенный сдвиг ситуации мы наблюдаем. Участники рынка сокращают или вовсе отказываются от авансирования, а дороговизна и сложность привлечения заемных средств стимулируют поиск альтернативных инструментов финансирования и управления рисками. При сравнении затрат на банковское финансирование с расходами на страхование, особенно в связке с ростом продаж и гарантией получения выручки, многие финансовые директора начинают активнее применять страхование дебиторской задолженности, зачастую в комбинации с банковскими продуктами. Дополнительным стимулом является возможность самим управлять своим портфелем рисков.
В развитых экономиках страхование дебиторской задолженности признано качественным видом обеспечения. Этот инструмент помогает компаниям снизить стоимость кредитования или факторинга, а банкам – снизить риски и нагрузку на капитал, что закреплено на регуляторном уровне. К сожалению, в России пока только отдельные финансовые институты применяют подобную практику. Поэтому для дальнейшего роста рынка крайне важны законодательные и регуляторные изменения, которые позволят банкам и факторинговым компаниям полноценно учитывать страхование дебиторской задолженности в своих риск-моделях.
Сегодня, в условиях роста неопределенности на рынке и в связи с увеличением задолженностей российских предприятий, рассматриваете ли вы возможность корректировки подхода к анализу и принятию рисков на страхование?
Мы пересмотрели риск-стратегию в отношении отраслей, находящихся в сложной ситуации, пересмотрели действующие лимиты в данных отраслях с учетом экономической ситуации. Большее внимание уделяем мониторингу финансового положения компаний на основе промежуточной отчетности. В отношении новых лимитов, стали избирательнее подходить к их установлению, моделируя потенциальное финансовое положение компаний на текущий момент, состояние спроса и специфику соответствующей отрасли.
Интервью для выпуска журнала "Электроника"
сентябрь 2026 года